Hamburg, 08. Oktober 2026
ASCORE Analyse hat heute die Ergebnisse des aktuellen Jahrgangs zum ASCORE Leben-Unternehmens-Scoring veröffentlicht. Von insgesamt 57 untersuchten Lebensversicherungsunternehmen konnten elf Versicherer die höchste Bewertung von sechs Kompassen erzielen.
Das Bewertungsverfahren basiert wie in den Vorjahren auf einem relativen Scoring-Modell: Zentrale Kennzahlen der Versicherer werden mit dem Markt verglichen. Für jedes erfüllte Kriterium werden halbe oder ganze Punkte vergeben, die ohne Gewichtung zum Gesamtergebnis addiert werden. Die Gesamtpunktzahl wird anschließend auf sechs Bewertungsklassen verteilt und als ASCORE Kompasse visualisiert.
Im Mittelpunkt der Analyse stehen die Bereiche „Erfahrung“, „Sicherheit“, „Erfolg“ und „Bestand“. Insgesamt werden 41 Kennzahlen analysiert, 16 davon fließen direkt in die Bewertung ein. Um kurzfristige Schwankungen auszugleichen, werden die Kennzahlen über die letzten drei bis fünf Jahre gemittelt.
ASCORE Analyse legt besonderen Wert auf eine umfassende und objektive Bewertung der Lebensversicherer. Um aktuelle Branchenentwicklungen zu berücksichtigen, werden die Kriterien jährlich überprüft und aktualisiert.
Der Bereich „Sicherheit“ wurde in diesem Jahr um die neue Kennzahl der „Verlustausgleichsfähigkeit der versicherungstechnischen Rückstellungen“ ergänzt. Diese zeigt, in welchem Umfang die Solvenzkapitalforderung (SCR) vor Abzug der versicherungstechnischen Rückstellungen von dieser profitiert. Dadurch wird sichtbar, wie stark die ausgewiesene Solvenzquote von der Berücksichtigung künftiger Überschussbeteiligungen und anderer verlustausgleichender Effekte gestützt wird. Die Kennzahl erleichtert somit die Einordnung und Vergleichbarkeit von Solvenzquoten unterschiedlicher Versicherer und wird daher ausschließlich informativ ausgewiesen bzw. fließt nicht in die Bewertung ein.
Das Geschäftsjahr 2025 verlief für Lebensversicherungsunternehmen insgesamt wie im Vorjahr uneinheitlich. Die Erhöhung des Höchstrechnungszinses im Versicherungsjahr 2025 von 0,25 % auf 1 %, welche eine steigende Attraktivität von Lebensversicherungsprodukten mit sich brachte, zeigte sich deutlich in den Bestandskennzahlen der Lebensversicherer. So stiegen die Bestandskennzahlen gemessen an den Einmalbeiträgen um ca. 20,4% Dies liegt weiterhin unter anderem am sehr guten Abschneiden einiger führender Lebensversicherer am Markt. Der Neuzugang, gemessen an der Beitragssumme des Neugeschäfts, erhöhte sich im Geschäftsjahr um 6,4 % von 171,5 Mrd. Euro auf 182,6 Euro. Die gesamten gebuchten Beiträge, einschließlich der Einmalbeiträge, erhöhten sich ebenfalls um 7,3 % von 80,9 Mrd. Euro auf 86,8 Mrd. Euro.
Im Bereich „Sicherheit“ zeigen viele der Kennzahlen der Lebensversicherer im Vergleich zum Vorjahr weiter nur geringfügige bis moderate Veränderungen. Die Eigenmittelquote ist um etwa 3,1 Prozentpunkte von 131,1 % auf etwa 128,0 % gesunken. Die RfB-Quote (Rückstellungen für Beitragsrückerstattungen) blieb auf einem konstanten Niveau und stieg um knapp 0,1 Prozentpunkte von 5,7 % auf fast 5,8 %. Das Eigenkapital der bewerteten Unternehmen erhöhte sich leicht von rund 15,7 Mrd. Euro im Jahr 2024 auf insgesamt 15,8 Mrd. Euro im Jahr 2025.
Im Geschäftsjahr 2025 konnten nahezu alle Versicherer ihre Zinszusatzreserve weiter reduzieren, sie liegt nun bei etwa 63,4 Mrd. Euro, verglichen mit 66,2 Mrd. Euro im Vorjahr. Für deren Berechnung wird weiterhin ein Referenzzins von 1,57 % zugrunde gelegt, sodass der Abbau der Zinszusatzreserve weiterhin überwiegend bestandsbedingt erfolgt.
Im Umfeld steigender Zinsen veränderte sich das Niveau der Bewertungsreserven und der stillen Lasten stark im Vergleich zum Vorjahr Die Bewertungsreservequote – definiert als das Verhältnis der saldierten Bewertungsreserven zum Bestand der Kapitalanlagen – sank um 2,7 Prozentpunkte von –6,9% auf -9,6%. Die Quote der stillen Lasten erhöhte sich hingegen um etwa 1,7 Prozentpunkte und erreichte im Geschäftsjahr 2025 einen Wert von 13,5 % gegenüber 11,8% im Vorjahr.
Die Erfolgskennzahlen entwickelten sich teils positiv, sowie teils rückläufig. Während vereinzelte Kennzahlen wie die laufende Durchschnittsverzinsung und die Nettoverzinsung sich auf einem Niveau von 2,4% stabilisierten, sanken die Verwaltungs- und Abschlusskostenquote um jeweils 0,11 bzw. 0,12 Prozentpunkte von 2,0% sowie 4,28% auf 1,88% und 4,17%.
Die Ergebnisquote, definiert als das Verhältnis des gesamten Überschusses einschließlich Direktgutschriften zur Summe der gebuchten Beiträge und dem Kapitalanlageergebnis, sank im Geschäftsjahr 2025 von 13,7 % auf 12,9 %. Der Anteil des Überschusses, an dem die Versicherten durch Zuführung zur Rückstellung für Beitragsrückerstattung (RfB) beziehungsweise durch Direktgutschrift beteiligt sind, betrug 90,1 % und stieg somit gegenüber dem Vorjahr um 4,3 Prozentpunkte.
Steigende Solvenzlage im Jahr 2025
Aufgrund der Anhebung des Höchstrechnungszinses sowie der allgemeinen positiven Entwicklung der Zinsen sinken die Barwerte versicherungstechnischer Verpflichtungen der Lebensversicherer. So auch die Solvenzkapitalanforderungen der analysierten Unternehmen, welche von insgesamt 25,8 Mrd. Euro im Jahr 2024 auf 21,3 Mrd. Euro im Jahr 2025, was einer Abnahme von etwa 17,4 % entspricht. Parallel dazu stiegen die anrechnungsfähigen Eigenmittel deutlich von 81,2 Mrd. Euro im Vorjahr auf 85,5 Mrd. Euro im aktuellen Berichtsjahr. Die aufsichtsrechtliche Solvenzquote erhöhte sich im insgesamt der bewerteten Lebensversicherer um rund 86,7-Prozentpunkte auf 401,3 % im Jahr 2025. Die Netto-Solvenzquote (ohne Übergangsmaßnahmen und Volatilitätsanpassungen) stieg insgesamt auf 356,1 % gegenüber dem Vorjahreswert von 233,7 %.
Ergebnisse 2026
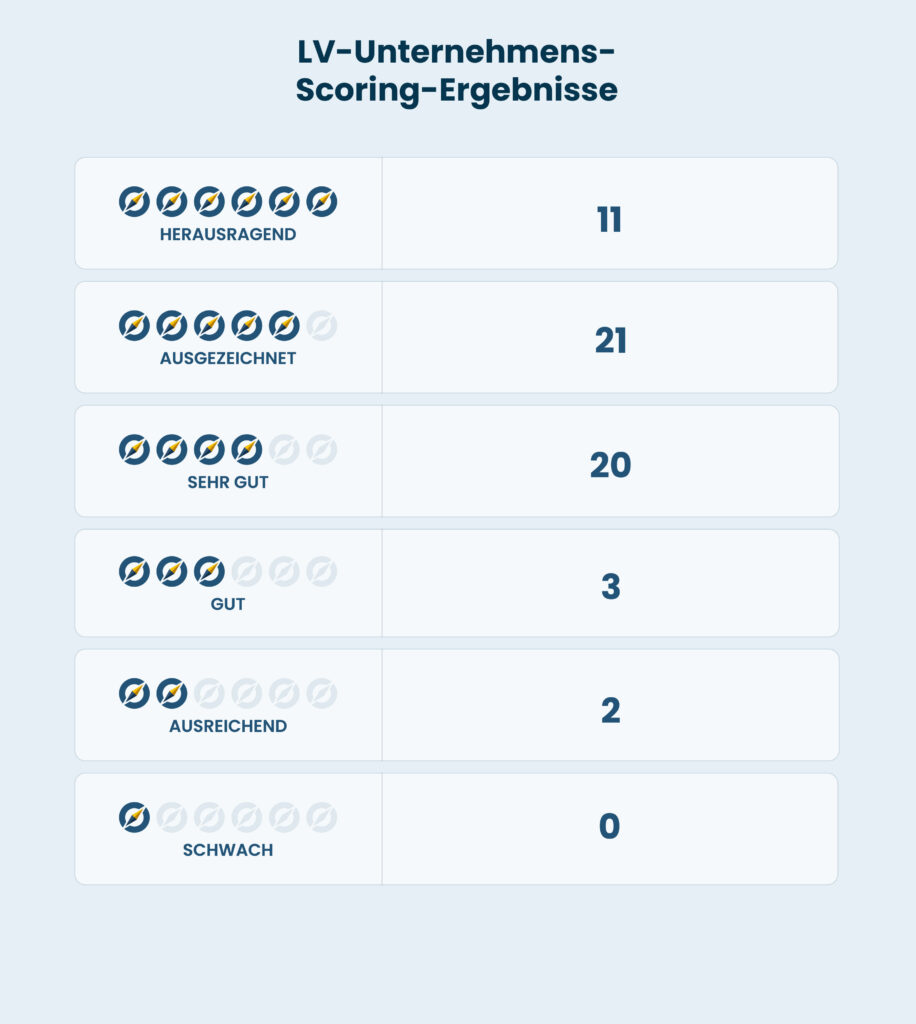
Die vollständigen Scoring-Ergebnisse aller analysierten Versicherer sind unter www.ascore.de abrufbar.
Nutzerinnen und Nutzer des ASCORE Navigators können die aktualisierten Einzel- und Detailergebnisse direkt im Programm einsehen.
Zudem werden die Unternehmenswertungen zeitnah auch in den LV-Vergleichslösungen von softfair als qualitativer Filter innerhalb der Berechnungsvorgaben nutzbar sein.
Kontakt und weitere Informationen
Für weitere Informationen, Rückfragen oder Interviewanfragen zum neuen Scoring steht Ihnen unser Pressekontakt gerne zur Verfügung:
Anne Peters | Marketing & Vertrieb | a.peters@ascore.de
ASCORE Das Scoring GmbH | Albert-Einstein-Ring 15 | 22761 Hamburg
E-Mail: info@ascore.de | Webseite: www.ascore.de
Über ASCORE Analyse
ASCORE Analyse ist ein unabhängiges Analysehaus für den Versicherungsmarkt und spezialisiert auf die Bewertung von Versicherungsunternehmen und -produkten. Das Unternehmen steht für Transparenz, fachliche Tiefe und Neutralität. Als Teil der softfair Gruppe (seit 2018) liefert ASCORE zuverlässige Scoring-Ergebnisse für Vermittler, Versicherer und Medienpartner.
Amtsgericht Hamburg: Handelsregister HRB 108088
USt-ID: DE – 266 000 657
Geschäftsführerin: Melanie Freund-Reupert
Belegexemplar oder Hinweis wird erbeten. Weiteres Bild- und Informationsmaterial erhalten Sie auf Anfrage unter info@ascore.de